أصبتم بشدة في حادث عمل؟ الدليل الكامل للحقوق ولبنود الضرر وللتعويض المستحق لكم
حادث العمل الخطير يغير الحياة في ثوان. سقوط عن سقالة، أو إصابة من آلة غير مسيجة، أو انقلاب أداة رفع، أو صعقة كهربائية في موقع بناء، قد تترك العامل بعجز دائم يرافقه ويرافق عائلته سنين طويلة. وإلى جانب الألم الجسدي تأتي أزمة مالية: دخل يتوقف، ونفقات تتضخم، وأفراد بيت يعتمدون على المصاب.
الحق في التعويض عن حادث العمل مثبت في قناتين متوازيتين. الأولى مؤسسة التأمين الوطني، التي تعترف بالحدث كإصابة عمل وتدفع بدلات حتى دون إثبات الخطأ. والثانية دعوى أضرار ضد صاحب العمل أو طرف ثالث قصر، وفيها تحكم المبالغ الكبيرة. الاعتراف بالمسارين، وإدارتهما بشكل صحيح، هو ما يصنع التعويض الكامل.
في هذا الدليل سنشرح ما هو حادث العمل الخطير، وما الأساس القانوني الذي يلقي المسؤولية على صاحب العمل، وما مصادر التعويض الأربعة، وأي بنود ضرر يمكن المطالبة بها، وما الذي يجب حفظه، وإلى أي محكمة تقدم الدعوى، وكم يستغرق الإجراء. وفي النهاية أخطاء يجب تجنبها ونصائح عملية وأسئلة وأجوبة شائعة لمصابي العمل. ومن يبحث عن صورة أوسع تناسب كل أنواع الإصابات في العمل لا الخطيرة فقط، يمكنه أن يبدأ من صفحة مصابي حوادث العمل.
مصطلحات قانونية يجدر معرفتها قبل المتابعة
- حادث عمل: حدث مفاجئ تسبب بإصابة جسدية أثناء العمل وبسببه، بما فيه الحادث في الطريق إلى العمل ومنه. الاعتراف بالحدث كحادث عمل شرط لتلقي كل الحقوق من التأمين الوطني.
- بدل الإصابة: دفعة مؤقتة يدفعها التأمين الوطني عن فترة عدم القدرة على العمل، حتى 91 يوما، بنسبة 75 بالمئة من الأجر المعتاد. هو التعويض الفوري عن الدخل الذي ضاع بالقرب من الحادث.
- نماذج المطالبة (بل/200، بل/211، بل/250): بل/200 طلب تحديد درجة عجز من العمل، وبل/211 مطالبة بدفع بدل إصابة وإبلاغ عن إصابة في العمل، وبل/250 طلب علاج طبي لمصاب عمل. التقديم الكامل وفي الوقت يوفر التأخيرات والرفض.
- فقدان القدرة على العمل: حالة تسلب فيها الإصابة المصاب، كليا أو جزئيا، القدرة على الكسب. هو أساس بند الضرر المركزي في الدعوى، وأيضا للمطالبات أمام صندوق التقاعد والتأمينات الخاصة.
- عجز من العمل ومخصص عجز: نسبة العجز الدائم المحددة للمصاب إثر الحادث. عجز مستقر بنسبة 20 بالمئة وما فوق يمنح مخصص عجز شهريا من العمل، وعجز بنسبة 9 إلى 19 بالمئة يمنح منحة لمرة واحدة.
- اللجنة الطبية: لجنة التأمين الوطني التي تحدد نسب العجز. هناك لجنة من الدرجة الأولى ولجنة استئنافات يمكن الاعتراض أمامها. التحضير للجنة يؤثر مباشرة على حجم المخصص.
- مسؤولية أرباب العمل: التأمين الذي يشتريه صاحب العمل ضد دعاوى العمال المصابين بسبب إهماله. حين تقدم دعوى أضرار ضد صاحب العمل، فعليا شركة تأمينه هي التي تدفع التعويض.
- خصم بدلات التأمين الوطني: القاعدة التي تخصم بموجبها المبالغ التي تلقاها المصاب من التأمين الوطني من مبلغ التعويض في دعوى الأضرار، لمنع ازدواج التعويض. إدارته الصحيحة تؤثر مباشرة على المبلغ الذي يبقى في الجيب.
- الذنب المساهم: ادعاء شركات التأمين بأن المصاب ساهم بتصرفه في الحادث، ولذلك يجب تخفيض التعويض. كثيرا ما يرفض، لأن المسؤولية عن السلامة تقع أولا على صاحب العمل.
ما هو حادث العمل الخطير؟
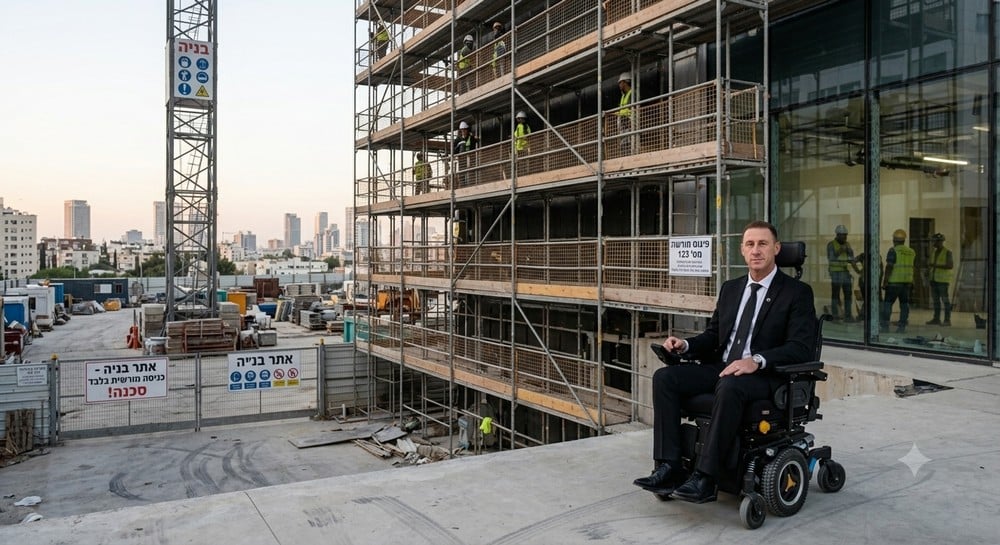
حادث العمل حدث مفاجئ تسبب بإصابة جسدية أثناء العمل وبسببه، بما فيه الحادث في الطريق إلى العمل ومنه. الإصابة الخطيرة هي التي تترك ضررا مستمرا: كسور مهشمة، وإصابة في العمود الفقري، وإصابة رأس، وفقدان عضو أو وظيفة، وحروق واسعة أو ضرر عصبي. السمة المشتركة أن الإصابة لا تزول، بل تترك عجزا دائما يمس بالقدرة على العمل والرزق، وأحيانا يجعل المصاب معتمدا على مساعدة الغير في الأنشطة اليومية. القطاعات الأكثر خطورة هي البناء والصناعة والزراعة والنقل، وفيها السقوط من علو والإصابات من الآلات من أكثر الحوادث شيوعا وخطورة.
الأساس القانوني: واجبات صاحب العمل والمساران
على صاحب العمل واجب توفير بيئة عمل آمنة. هذا الواجب مشتق من قانون الأضرار المدنية (البندان 35 و36، مخالفة الإهمال)، ومن قانون السلامة في العمل ومن أنظمة السلامة القطاعية. فمثلا، بحسب أنظمة السلامة في العمل، على مدير العمل أن يفحص كل سقالة عند نصبها وقبل استعمالها، ثم مرة كل سبعة أيام على الأقل، وأن يسجل تقريرا عن كل فحص في السجل العام (البند 20 من أنظمة السلامة في العمل (أعمال البناء)، كما اقتبس في ت.أ. 1407-96 كلوميتي ضد عدن هشارون، المحكمة المركزية في القدس، 2002). وحين لا يسيج صاحب العمل آلة خطرة، أو لا يوفر معدات حماية شخصية، أو لا يهتم بالإشراف والإرشاد، يتحقق الإهمال الذي يقيم سبب دعوى. عدم إجراء فحوصات السقالة وعدم تطبيق أنظمة السلامة اعتبرا خرقا لواجب قانوني في حكم تناول إصابة عامل أثناء العمل على سقالة (ت.أ. 1407-96 كلوميتي ضد عدن هشارون، المحكمة المركزية في القدس، 2002).
المسار الأول، أمام التأمين الوطني، لا يتطلب إثبات خطأ. يكفي أن يكون الحدث قد اعترف به كحادث عمل. المسار الثاني، دعوى الأضرار، يتطلب إثبات أن صاحب العمل أو جهة أخرى قصروا وأن هذا التقصير تسبب بالضرر. المساران لا يستبعد أحدهما الآخر، لكن المبالغ المتلقاة من التأمين الوطني تخصم في النهاية من دعوى الأضرار، لمنع ازدواج التعويض.
مصادر التعويض الأربعة
لدى مصاب العمل الخطير إمكانية الحصول على تعويض من أربع جهات مختلفة، ولكل منها قواعد ومواعيد خاصة. 1. مؤسسة التأمين الوطني، التي تدفع بدل الإصابة ومخصص العجز من العمل. 2. دعوى الأضرار ضد صاحب العمل أو طرف ثالث مسؤول، عبر شركة التأمين التابعة له، وفيها يحكم أعلى تعويض. 3. صندوق التقاعد، الذي يكون معظم العمال مؤمنين فيه ضد فقدان القدرة على العمل والعجز. 4. بوالص التأمين الخاصة، لمن اشترى تأمين حوادث شخصية أو فقدان القدرة على العمل. الاستغلال الصحيح لكل المصادر هو ما يعظم التعويض الإجمالي، ولذلك من المهم رسمها منذ بداية الطريق.
المصدران اللذان ينساهما مصابون كثيرون هما صندوق التقاعد والتأمينات الخاصة. صندوق التقاعد لدى معظم العمال يشمل تغطية للعجز ولفقدان القدرة على العمل، ولذلك من حدد له عجز قد يستحق معاش عجز شهريا من الصندوق، وقد يتأثر حجمه بمخصص العجز من العمل لدى التأمين الوطني، لأن في لوائح الصناديق آلية تأخذ هذه المخصصات بالحسبان. والبوالص الخاصة، كتأمين الحوادث الشخصية أو فقدان القدرة على العمل أو التغطيات ضمن تأمينات الحياة والقرض السكني أو حتى بطاقة الائتمان، قد تمنح دفعة إضافية، بخضوع لشروط البوليصة. كثيرا ما لا يعرف المصاب أصلا أن لديه تغطية كهذه، ولذلك يستحق الأمر فحص كل بوليصة في الدرج.
بنود الضرر: عن ماذا يتلقى التعويض فعلا
يتألف التعويض في دعوى الأضرار الجسدية من عدة مكونات منفصلة تسمى بنود ضرر. البند المركزي فقدان الكسب، سواء الخسارة التي وقعت أو المتوقعة في المستقبل حتى سن التقاعد، بحسب الإمكانات الحقيقية للمصاب. وتضاف النفقات الطبية والتأهيلية، ومساعدة الغير (مقدم رعاية أو عاملة أو فرد من العائلة اضطر إلى رعاية المصاب)، ونفقات التنقل والسفر، وتكييف السكن والسيارة، والمساس بالحقوق الاجتماعية كالتقاعد والمخصصات.
بند ضرر مهم آخر هو الألم والمعاناة، تعويض عن المعاناة الجسدية والنفسية، وعن المساس بجودة الحياة وفقدان متع الحياة. وفي جانب التأمين الوطني، عجز مستقر بنسبة 20 بالمئة وما فوق يمنح مخصص عجز شهريا من العمل مدى الحياة، يحسب بحسب 75 بالمئة من متوسط الأجر في الربع السنوي قبل الحادث مضروبا بنسبة العجز. عجز بنسبة 9 إلى 19 بالمئة يمنح منحة لمرة واحدة. وفي حالات الوفاة يستحق المعالون على المتوفى تعويضا عن فقدان الدعم المالي وعن فقدان الخدمات التي كان يقدمها. والمبدأ الأعلى في قانون الأضرار هو إعادة الحال إلى ما كان عليه، ولذلك يجب المطالبة أيضا بالاحتياجات المستقبلية، لا بالنفقات التي أنفقت فقط.
مخصص خاص ومنحة لترتيبات لمعاق العمل الخطير
معاق العمل الذي حددت له درجة عجز مستقرة بنسبة 75 بالمئة على الأقل يستحق، إضافة إلى أي بدل آخر، مخصصا خاصا لرعايته الشخصية أو لتأهيله المهني بسبب عجزه، بمبالغ ووفق قواعد محددة، لكن ليس أكثر من ربع المخصص الأقصى (البند 112(أ)(1) من قانون التأمين الوطني). ويستحق أيضا منحة لترتيبات لمرة واحدة ناجمة عن عجزه (البند 112(أ)(2)). حتى من حددت له درجة غير مستقرة بنسبة 75 بالمئة على الأقل يستحق المخصص الخاص، إن رأى طبيب أو لجنة طبية أن الدرجة المستقرة لن تنخفض عن 75 بالمئة (البند 112(ب)). لفحص الاستحقاق تقدم مطالبة إلى موظف التأهيل، بحسب دليل التأمين الوطني في الموضوع، المحدث في كانون الثاني 2026. للتوسع اقرأوا مقال المخصص الخاص لمصابي العمل الخطيرين.
ولتوضيح كم تتراكم بنود الضرر، يجدر التوقف عند اثنين منها. فقدان الكسب المستقبلي عند مصاب شاب يوزع على عشرات سنوات العمل، ويحسب لا بحسب الأجر الذي كان فقط، بل أيضا بحسب ترق مهني معقول منع. ومساعدة الغير في الإصابات الخطيرة، التي تلزم فيها مساعدة تمريضية ساعات كثيرة في اليوم ومدى الحياة، بند ضرر ضخم بحد ذاته، يساوي أحيانا بند فقدان الكسب بل ويفوقه. هذه المكونات المستقبلية بالذات هي التي تميز بين تعويض جزئي وتعويض كامل، وهي أيضا التي تحاول شركات التأمين تقليصها.
ما الذي يجب حفظه
التوثيق أساس كل دعوى. احتفظوا بكل مستند طبي، وملخصات الإقامة، والصور، والآراء، والوصفات والتحويلات، وكل إيصال عن أدوية وعلاجات وسفر وأجهزة ومساعدة في البيت. وثقوا فقدان الدخل بقسائم راتب قبل وبعد وبشهادات مرض. احرصوا على أن يبلغ عن الحادث لصاحب العمل وللتأمين الوطني كتابة وبالقرب من الحدث، لأن البلاغ المتأخر يثير ادعاءات. دونوا بيانات الشهود الذين رأوا الحادث، واطلبوا نسخة من تقرير مسؤول السلامة أو مفتش العمل إن وجد. صوروا موقع الحادث والخطر قبل أن يصلح. كلما كان التوثيق أكثر ترتيبا وكمالا، سهل إثبات الضرر والحصول على تعويض كامل.
إلى أي محكمة تقدم الدعوى وكم يستغرق ذلك
تقدم دعوى مالية عن أضرار جسدية إلى محكمة الصلح حتى مبلغ نحو 2.5 مليون شيكل، وما فوق ذلك إلى المحكمة المركزية. في الإصابات الخطيرة، التي يكون فيها الضرر الإجمالي مرتفعا، تدار الدعوى غالبا في المحكمة المركزية. إدارة الملف إجراء طويل قد يستمر سنين، بين أمور أخرى لأنه يجب الانتظار حتى تستقر الحالة الطبية للمصاب، وعندها فقط يمكن تحديد عجز دائم وتقدير الضرر كاملا. وفي الطريق تعين خبراء طبيون، وتجري إجراءات كشف مستندات، وأحيانا مفاوضات لتسوية. وإلى جانب ذلك تعمل ساعة التقادم: تتقادم دعوى الأضرار خلال سبع سنوات، أما موعد تقديم مطالبة إلى التأمين الوطني فهو 12 شهرا فقط من يوم الإصابة.
المساران عمليا: كيف نديرهما معا
لأن المسارين، التأمين الوطني والأضرار، يعملان بحسب قواعد ومواعيد مختلفة، يعتمد نجاح الملف على إدارتهما كمجموعة واحدة. خطأ كثيرين معالجة كل مسار على حدة دون أن يتحدث أحدهما إلى الآخر. عمليا، تحديد العجز في اللجنة الطبية للتأمين الوطني يستخدم أساسا أيضا لدعوى الأضرار، والبدلات المتلقاة من التأمين الوطني هي التي ستخصم في النهاية من مبلغ الأضرار. لذلك فالقرارات التي تبدو تقنية، كهل يعترض على قرار اللجنة أو أي مبلغ يطالب به، تؤثر على القناتين في آن واحد.
الإدارة الصحيحة تعني رسم كل مصادر التعويض مسبقا، وتوقيت التقديمات بحسب مواعيد التقادم المختلفة، ونسب كل بدل متلقى إلى بند الضرر المناسب، بحيث يضر الخصم بالمبلغ النهائي بأقل قدر. هذا بالضبط العمل الذي يصنع فيه محامي حوادث عمل متمرس الفرق بين تعويض جزئي وتعويض كامل.
قضايا إضافية يجدر معرفتها في مجال حوادث العمل
إلى جانب الدعوى الأساسية، طور القضاء الإسرائيلي عدة قضايا تتكرر في ملفات المصابين بشدة. مسؤولية المقاول الرئيسي: في مواقع البناء تقرر أكثر من مرة أن الجهة الطالبة والمقاول الرئيسي مسؤولان عن سلامة عمال مقاولي الباطن أيضا، لا صاحب العمل المباشر فقط. غياب معدات الحماية والإرشاد: كما تقرر في القضاء، عدم توفير حزام أمان أو خوذة أو أحذية حماية، أو غياب إرشاد مناسب، يؤسس لإهمال واضح. أخطار الكهرباء والآلات: غياب تسييج لآلة خطرة أو العمل بجهد كهربائي دون فصل التيار يعتبر خرقا فاضحا لواجب الحرص. في كل هذه الحالات تفحص المحكمة من سيطر على الخطر ومن كان يستطيع منعه، وهذا قلب التحليل في دعوى الإهمال.
مسؤولية المقاول الرئيسي: ما تقرره أنظمة السلامة
تقرر أنظمة السلامة في العمل (أعمال البناء) أنه إن كلفت الجهة الطالبة مقاولا رئيسيا بتنفيذ العمل، يعتبر منفذ البناء، وتقع عليه الواجبات الملقاة على منفذ البناء (البند 6(أ)). في حكم للمحكمة المركزية في تل أبيب، تناول شابا في الخامسة والعشرين سقط إلى حتفه في درج بناية قيد الترميم، بعد أن فكت الدرابزينات ولم يركب درابزين بديل، تقرر أن المقاول الرئيسي لا يستطيع إعفاء نفسه من المسؤولية عن إهمال مقاول الباطن، لأن عليه الإشراف على عمله. في تلك القضية كان المصاب ساكنا في المبنى لا عاملا، لكن القاعدة بشأن مسؤولية المقاول الرئيسي تستند إلى أنظمة السلامة نفسها (ت.أ. 1734-04 ورثة المرحوم ضد ب.ي.ن.و. عوغن، المحكمة المركزية في تل أبيب).
أخطاء شائعة تكلف المصابين غاليا
هناك عدة خطوات خاطئة تتكرر مرارا لدى مصابي العمل، وتقلص التعويض أو تسده. معرفتها مسبقا تساوي في كثير من الأحيان عشرات ومئات آلاف الشواقل.
- الاعتماد على مسار واحد فقط. المصاب الذي يكتفي بمخصص التأمين الوطني ولا يقدم دعوى أضرار يتنازل فعليا عن الجزء الأكبر من التعويض، لأنه في الأضرار بالذات تحكم المبالغ الكبيرة.
- التوقيع على تنازل أو تسوية مبكرة. التوقيع على مستند أمام صاحب العمل أو شركة التأمين، قبل الاستشارة وقبل أن تستقر الحالة الطبية، قد يسد تعويضا مستقبليا لم يعد ممكنا المطالبة به.
- إبلاغ متأخر. عدم الإبلاغ عن الحادث بالقرب من الحدث، أو تفويت موعد التقديم البالغ 12 شهرا للتأمين الوطني، يثير ادعاءات وقد يضر بالاستحقاق.
- توثيق ناقص. عدم حفظ الإيصالات وقسائم الراتب وتوثيق ساعات مساعدة أفراد العائلة يصعب إثبات بنود ضرر كاملة، حتى حين تكون قائمة فعلا.
- تجاهل الجانب النفسي. كثير من المصابين لا يبلغون عن قلق أو اكتئاب أو ما بعد الصدمة، فيتنازلون بذلك عن بند ضرر معترف به ومهم يرافق كثيرا الإصابة الجسدية الخطيرة.
نصائح عملية لمصاب حادث العمل
- احرصوا على توثيق الحادث كتابة عند صاحب العمل في اليوم نفسه، حتى لو كنتم مسرعين إلى الطوارئ.
- في موقع بناء، اطلبوا تصوير سجل السقالات أو الآلة التي سببت الإصابة قبل تغيير أي شيء في الموقع.
- احتفظوا بالملابس ومعدات الحماية التي ارتديتموها وقت الحادث، فهي قد تشهد على ما كان أو نقص.
- لا توقعوا على مستند تنازل أو تسوية أمام شركة التأمين قبل التشاور، لأن التوقيع المبكر قد يسد تعويضا مستقبليا.
- قدموا المطالبة إلى التأمين الوطني خلال الأشهر الـ 12، حتى لو كانت دعوى الأضرار بعيدة.
- احضروا إلى اللجنة الطبية مستعدين، بكل المستندات ووصف كامل للصعوبات اليومية، لأن قرارها يؤثر على المخصص وعلى دعوى الأضرار.
أسئلة وأجوبة شائعة
كم من الوقت لدي لتقديم مطالبة بسبب حادث عمل؟
لدعوى الأضرار المدنية سبع سنوات من يوم الحادث، أما للمطالبة أمام التأمين الوطني فـ 12 شهرا فقط. الأفضل التحرك في أبكر وقت ممكن، أيضا للحفاظ على الأدلة والشهادات.
هل يمكن مقاضاة التأمين الوطني وصاحب العمل معا؟
نعم. هما مساران متوازيان لا يستبعد أحدهما الآخر. التأمين الوطني يدفع دون إثبات خطأ، وبالتوازي يمكن مقاضاة صاحب العمل بالإهمال، وتخصم في النهاية بدلات التأمين الوطني من مبلغ الأضرار.
كم تعويضا يتلقى عن حادث عمل خطير؟
يحدد المبلغ بحسب نسبة العجز وعمر المصاب وأجره، وفي الإصابات الخطيرة يتراوح من مئات آلاف الشواقل إلى ملايين. كل حالة تفحص لذاتها، ولذلك من المهم تأسيس الضرر بمساعدة آراء الخبراء.
ما الفرق بين بدل الإصابة ومخصص العجز من العمل؟
بدل الإصابة دفعة مؤقتة عن فترة عدم القدرة على العمل، حتى 91 يوما، بنسبة 75 بالمئة من الأجر. مخصص العجز من العمل يدفع لاحقا لمن حدد له عجز مستقر بنسبة 20 بالمئة وما فوق، وهو ثابت مدى الحياة.
ماذا نفعل إن لم يبلغ صاحب العمل عن الحادث؟
يمكن، وينبغي، تقديم المطالبة إلى التأمين الوطني بشكل مستقل، مع مستندات طبية وشهادات. عدم إبلاغ صاحب العمل لا يسلب استحقاق العامل، لكنه يتطلب حرصا على التوثيق.
هل يستحق المستقل تعويضا عن حادث عمل؟
نعم، بشرط أن يكون مسجلا ومؤمنا كمستقل في التأمين الوطني ودفع رسوم التأمين كما يجب. المستقل يستحق أيضا بدل إصابة ومخصص عجز من العمل، وفي حالات معينة أيضا دعوى أضرار ضد جهة مسؤولة.
ماذا يحدث لصندوق التقاعد لدي بعد حادث عمل؟
معظم صناديق التقاعد تشمل تغطية للعجز ولفقدان القدرة على العمل. من حدد له عجز قد يستحق معاش عجز شهريا من الصندوق، وقد يتأثر حجمه بمخصص العجز من العمل لدى التأمين الوطني، لأن في لوائح الصناديق آلية تأخذ هذه المخصصات بالحسبان، ولذلك من المهم فحص شروط الصندوق وتقديم المطالبة في الموعد.
ماذا يستحسن فعله في اليوم الأول بعد الحادث؟
تلقي علاج طبي كامل والتأكد من توثيق كل إصابة، والإبلاغ عن الحادث لصاحب العمل كتابة، وحفظ كل مستند وإيصال. هذه الخطوات تضع الأساس لدعوى قوية، وتمنع ادعاءات الإبلاغ المتأخر أو التوثيق الناقص لاحقا.
هل يجب وجود محام للمقاضاة؟
يمكن التوجه إلى التأمين الوطني وحدكم، لكن في دعاوى الأضرار في الإصابات الخطيرة، التي يتورط فيها خبراء طبيون وشركات تأمين، تكون المرافقة القانونية المهنية غالبا الفرق بين تعويض جزئي وتعويض يعكس كامل الضرر.
الخطوات الأولى بعد حادث عمل خطير
الأيام الأولى بعد حادث خطير مزدحمة ومربكة، لكنها أيضا حاسمة لبناء الملف. الخطوة الأولى طبية دائما: تلقي علاج كامل، وتشخيص دقيق، وتوثيق كل إصابة في ملخص الطوارئ وفي المتابعة. حتى الإصابة التي تبدو في البداية ثانوية قد تتضح أنها مهمة، ولذلك من المهم تسجيلها منذ هذه المرحلة.
وبالتوازي يجب التأكد من الإبلاغ عن الحادث لصاحب العمل كتابة، وفتح مطالبة بدل إصابة أمام التأمين الوطني. من المهم أن نتذكر أن اعتراف التأمين الوطني بالحدث كحادث عمل هو بوابة الدخول لكل الحقوق، ولذلك يستحسن الحرص على تعبئة كاملة ودقيقة للنماذج، مع الشهادة الطبية الأولى لمصاب العمل. وفي الحالات غير البسيطة، التي ينكر فيها صاحب العمل أو يصعب، أو حين تكون الإصابة شديدة بشكل خاص، يستحسن التوجه في مرحلة مبكرة إلى محامي حوادث عمل، يتأكد من حفظ الحقوق ومن بناء الملف بشكل صحيح منذ البداية، قبل أن تنشأ وقائع يصعب تصحيحها بأثر رجعي.
مع استقرار الحالة الطبية، تأتي المرحلة التي يحدد فيها العجز الدائم، وتقدم فيها المطالبات اللاحقة أمام صندوق التقاعد والتأمينات الخاصة، وتدرس دعوى الأضرار. التوقيت الصحيح لكل هذه المراحل، مع الحفاظ على مواعيد التقادم، هو ما يضمن ألا يضيع أي مصدر تعويض في الطريق.
الخلاصة
حادث العمل الخطير يفتح عدة قنوات تعويض بالتوازي، ومن يعرفها مسبقا يكون في موقع انطلاق أفضل بكثير. التأمين الوطني الخطوة الأولى، لكنه في الغالب لا يكفي، ودعوى الأضرار هي التي تجلب التعويض المهم.
التوثيق أصل. كل مستند وإيصال وصورة وشهادة تحفظونها تقوي الدعوى وتسهل إثبات الضرر كاملا، بما فيه الاحتياجات المستقبلية. والأهم من كل شيء، لا تنتظروا طويلا. ساعة التقادم تعمل، وخصوصا موعد الـ 12 شهرا أمام التأمين الوطني. التوجه المبكر للاستشارة يحفظ الحقوق ويتيح بناء ملف قوي منذ البداية.
عن المكتب: محامي حوادث عمل يعرف المنظومة من الداخل
المحامي والكاتب العدل بينو جليكمان متخصص في الأضرار الجسدية، ومنها حوادث العمل وحوادث الطرق والإهمال الطبي والإصابات الجسدية المختلفة، بخبرة مهنية تزيد على 20 عاما (منذ نيسان 2006). كمحامي حوادث عمل مثل في الماضي شركات التأمين الكبرى، يعرف من الداخل استراتيجياتها ويعرف توقع خطواتها. وآلاف الملفات التي أدارها أمام المحاكم وأمام التأمين الوطني تتيح للمكتب أن يعمل كمظلة One Stop Shop للمصاب ولعائلته، وأن يسعى لأقصى تعويض مستحق لهم.
أصبتم في حادث عمل، أنتم أو فرد من العائلة؟ لا تواجهوا شركات التأمين والبيروقراطية وحدكم. خبرتنا هي قوتكم. تواصلوا معنا اليوم للاستشارة.
إن كنتم بحاجة إلى رأي قانوني في حالتكم، اتصلوا: 03-6135337 أو اطلبوا أن نتصل بكم.
مع خالص التحية،
طاقم مكتب المحامي بينو جليكمان، مرافقتكم حتى الحصول على التعويض
نحارب من أجلكم أمام شركات التأمين والتأمين الوطني