حادث «فتح الباب» أثناء التوصيل: الدليل الشامل لعمال التوصيل للحصول على أقصى تعويض
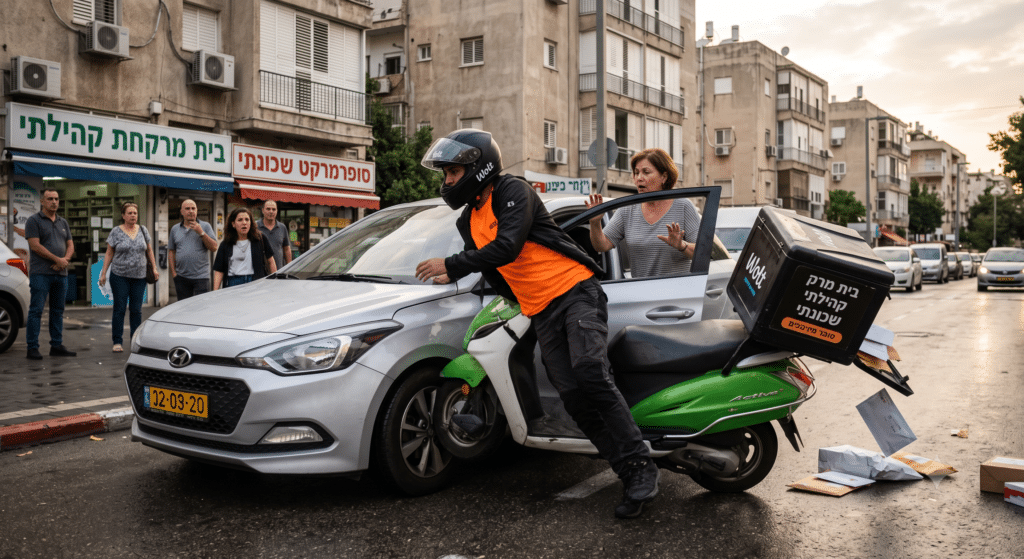
كسر في الرسغ، أو خلع في الكتف، أو شرخ في الحوض، أو إصابة شديدة في الرأس. أنتم في منتصف مناوبة مزدحمة، تقودون السكوتر أو الدراجة الكهربائية أو السكوتر الصغير، والطلبية في طريقها إلى زبون ينتظر بفارغ الصبر. أفكاركم مركزة على مسار السير، وتحافظون على المسافة وتنظرون في المرايا. ثم، في جزء قاتل من الثانية من عدم الانتباه من سائق ركن بجانب الرصيف، ينفتح عليكم باب مركبة تمامًا في مسار السفر. لا وقت للكبح، ولا مكان للهروب. اصطدام عنيف بالإسفلت، وألم مجنون، ومركبتكم ملقاة على بعد عدة أمتار. وقبل أن يهدأ الأدرينالين ويخرج السائق من مركبته، يتحول الألم الجسدي إلى قلق مالي مشلّ: من سيدفع عن أيام المرض؟ ماذا سيحدث إذا منعتني الإصابة من مواصلة القيادة وكسب رزقي؟ من أين نأتي بالمال لإيجار البيت والرهن؟ وكيف نتعامل مع شركات التأمين؟
بصفتي من مثّل نحو 17 عامًا شركات التأمين الكبرى في إسرائيل، أعرف هذه الآليات من الداخل. جلست في غرف الاجتماعات التي حُسبت فيها الخصومات وصيغت فيها رسائل الرفض وبُلورت فيها استراتيجيات تخفيض التعويضات. واليوم، حين أمثّل أنا وطاقم المكتب المصابين فقط، تتحول هذه المعرفة الداخلية إلى أقوى سلاح قانوني لديكم. في هذا الدليل الشامل سنفكك إحدى أصعب حوادث عمال التوصيل وأكثرها شيوعًا في إسرائيل، حادث فتح الباب. سنعرض الطرق القانونية لتعظيم حقوقكم، ونبيّن ممن يُطالَب بالتعويض بحسب نوع المركبة، ونكشف كيف أن الدمج الصحيح بين دعوى حادث طرق وبين دعوى حادث عمل لدى مؤسسة التأمين الوطني (ביטוח לאומי) سيضمن لكم الأمان المالي الكامل.
الصورة الكاملة لملفكم
قبل أن نغوص في عمق القوانين والمواد القانونية، إليكم خلاصة النقاط الحديدية التي يجب أن يفهمها كل عامل توصيل مصاب فورًا:
نوع الحدث: فتح باب مركبة متوقفة على عامل توصيل (على سكوتر أو دراجة نارية أو دراجة كهربائية أو سكوتر صغير) يُعدّ في القانون حادث طرق.
- مسألة الذنب غير موجودة: وفق قانون التعويضات لمتضرري حوادث الطرق (חוק הפלת״ד) توجد «مسؤولية مطلقة». مسألة الذنب غير ذات صلة إطلاقًا بالحصول على تعويض عن الأضرار الجسدية!
- الهوية المزدوجة للحادث: بما أنكم أصبتم أثناء المناوبة، فالأمر يتعلق بحدث هو حادث طرق وهو حادث عمل. هذا الوضع يمنحكم حقوقًا مزدوجة: أمام التأمين الوطني وأمام شركة التأمين.
- من نقاضي؟
راكب السكوتر/الدراجة النارية يقاضي التأمين الإلزامي الخاص بمركبته. في مثل هذه الملفات يؤدي تقرير الشرطة عن الحادث دورًا، ومعناه بالنسبة لمبلغ التعويض يشرحه مقال تقرير الشرطة عن حادث الطرق وتأثيره على فرص الدعوى.
راكب الدراجة الكهربائية أو السكوتر الصغير أو الماشي يقاضي التأمين الإلزامي للمركبة التي فُتح منها الباب.
- عامل التوصيل المستقل (Wolt/تن بيس): يحق له كل الحقوق وفق القانون! غياب قسيمة الراتب لا يمس بالحق في تعويض كامل على أساس تقارير الضريبة وإمكانات الكسب.
- إدارة متزامنة: الدمج الصحيح ضمن نموذج ONE STOP SHOP يساعد على التنسيق بين مؤسسة التأمين الوطني وشركة التأمين.
قاموس مصطلحات قانونية: لفهم لغة المنظومة
شركات التأمين تعوّل على ألا تعرفوا المصطلحات المهنية في ملفكم. إليكم المفاهيم الأساسية التي يستخدمها كل محامي أضرار جسدية للدفاع عن حقوقكم:
- قانون التعويضات لمتضرري حوادث الطرق، 1975 (חוק הפלת״ד): القانون الاجتماعي الذي يقرر أن كل إنسان أُصيب في حادث طرق يحق له تعويض عن أضراره الجسدية، بغض النظر عمّن تسبب في الحادث.
- المسؤولية المطلقة: المبدأ الأساسي في القانون الذي يقرر أنه لا حاجة إلى إثبات ذنب السائق أو إهماله للحصول على تعويض مالي عن الإصابة والضرر الوظيفي.
- استخدام مركبة آلية: تعريف واسع في القانون يشمل السفر والتحميل والتفريغ والصعود إلى المركبة والنزول منها وفتح الباب لهذا الغرض.
- حادث عمل: إصابة وقعت أثناء العمل وبسببه، بما في ذلك الحادث في الطريق إلى العمل أو في طريق العودة منه.
- بدل تضرر: دفعة من التأمين الوطني مخصصة لتعويض عامل أُصيب في حادث عمل عن فقدان أجره في الفترة التي لم يكن فيها قادرًا على العمل (حتى 91 يومًا).
- مبدأ الخصم: القاعدة القانونية التي تمنع ازدواج التعويض، وبموجبها يحق لشركة التأمين أن تخفض من تعويضها الأموال التي دُفعت أو كان ينبغي أن تُدفع لكم من مؤسسة التأمين الوطني.
- نموذج ب.ل 250: نموذج تقديم علاج طبي لمصاب العمل، يصدره ربّ العمل للعامل الأجير.
- نموذج ب.ل 211: مطالبة بدفع بدل تضرر في العمل وإشعار عن إصابة في العمل، يُقدَّم إلى مؤسسة التأمين الوطني.
- نموذج ب.ل 200: مطالبة بتحديد درجة العجز عن العمل وبدفع مخصص عجز العمل في التأمين الوطني.
الفصل 1: مسؤولية مطلقة مقابل الصراخ على الطريق: من المذنب حين ينفتح الباب؟
أحد السيناريوهات الأكثر شيوعًا لحظة الحادث هو المواجهة الجسدية والكلامية على الإسفلت. سائق المركبة يخرج وهو في ثورة انفعال، ويصوّر المركبة الملقاة، ويبدأ بالصراخ عليكم: «كنت تسير بسرعة زائدة!»، «لم تنظر في المرايا!» أو «بابي كان مفتوحًا منذ دقيقة كاملة وأنت تصطدم بي!».
بصفتكم عامل توصيل مصابًا تعانون آلامًا شديدة، قد تغمركم هذه الادعاءات بشعور ثقيل بالذنب وقلق من أنكم خسرتم التعويض. وهنا بالضبط تدخل الصورة الخرافة الأكبر التي يجب تحطيمها: فيما يتعلق بأضراركم الجسدية، مسألة الذنب غير ذات صلة إطلاقًا!
عندما يتعلق الأمر بـأضرار جسدية في حادث طرق، أرست دولة إسرائيل في قانون التعويضات مبدأ المسؤولية المطلقة. ومعنى ذلك أنه لا يهم من المذنب في الحادث:
- حتى لو قدتم بقلة انتباه، فيحق لكم تعويض كامل.
- وحتى لو فتح سائق المركبة الباب بإهمال جسيم دون أن ينظر إلى الخلف، فلن «يُعاقَب» بزيادة التعويض، ولن تُحرموا أنتم إذا كنتم تسيرون بسرعة.
- حقكم في الحصول على تعويض حادث الطرق عن الألم والمعاناة وأيام المرض والعلاجات الطبية مكفول في القانون.
في المرة القادمة التي يحاول فيها سائق أو شركة تأمين إخافتكم بادعاءات الذنب على الطريق، تذكروا كلمة واحدة: مسؤولية مطلقة. خبير في المجال مثل محامي حوادث طرق وأضرار جسدية سيعرف كيف يوقف هذه المحاولات فورًا ويركز على الأساس، وهو استنفاد كامل حقوقكم الطبية والمالية. وبعد الصدمة النفسية تأتي أيضًا الخطوات العملية الأولى، وتسلسل الإجراءات يعرضه ماذا نفعل فور حادث طرق: دليل للعلاج والإسعاف الأولي.
الفصل 2: «الهوية المزدوجة»: حادث طرق هو أيضًا حادث عمل
حين يُصاب عامل توصيل في حادث «فتح الباب» أثناء المناوبة، فإن حادثه ليس حادث طرق «عاديًا». إنه حادث طرق هو حادث عمل، أي حدث قانوني ذو «هوية مزدوجة» يشغّل في آن واحد منظومتي تعويض مختلفتين تمامًا.
عامل توصيل سقط عن السكوتر أمام باب انفتح يفتح لذلك ملفين بالتوازي: تقديم المطالبات إلى التأمين الوطني كمصاب عمل، ودعوى أمام التأمين الإلزامي لمركبته، وهي القاعدة التي تنطبق على كل راكب دراجة نارية أو سكوتر أصيب في حادث.
المنظومة الأولى: مؤسسة التأمين الوطني (فرع مصابي العمل)
بما أنكم أُصبتم أثناء عملكم كعمال توصيل وبسببه (أو في الطريق إلى المناوبة وفي العودة منها إلى البيت)، فأنتم معرَّفون في القانون مصابي حوادث عمل.
- بدل التضرر في العمل: سيدفع لكم التأمين الوطني بدل تضرر (דמי פגיעה) بنسبة 75% من دخلكم الخاضع للضريبة في الأشهر الثلاثة التي سبقت الحادث، عن أيام عدم القدرة على العمل الأولى (حتى 91 يومًا).
- اللجان الطبية وتحديد العجز: إذا خلفت الإصابة عجزًا دائمًا (مثل تقييد حركة مفصل الرسغ، أو خلع متكرر في الكتف، أو إصابة في الظهر/الرقبة)، تُقدَّم مطالبة بعجز العمل (ب.ل 200). درجة عجز من 10%-19% تمنحكم منحة مالية لمرة واحدة بقيمة عشرات أو مئات آلاف الشواكل. أما عجز بنسبة 20% وأكثر فيمنحكم مخصصًا شهريًا مدى الحياة!
المنظومة الثانية: شركة التأمين (التأمين الإلزامي / دعوى أضرار)
بالتوازي مع التأمين الوطني، تُقدَّم دعوى حادث طرق ضد شركة التأمين المعنية. شركة التأمين ملزمة بتعويضكم عن جميع بنود الضرر التي لم يغطها التأمين الوطني بالكامل:
- الألم والمعاناة في حادث الطرق: تعويض مالي محدد عن المعاناة الجسدية وأيام الاستشفاء ونسب العجز.
- خسائر الكسب الكاملة في الماضي وفي المستقبل: استكمال الـ25% التي لم تُدفع في بدل التضرر، وتعويض كبير عن فقدان القدرة على الكسب في المستقبل إذا كانت الإصابة تمنعكم من القيادة والعمل.
- مساعدة الغير والنفقات: تعويض عن مساعدة أفراد الأسرة وسداد كامل للعلاجات الطبية والتنقل.
مهارة محامي حوادث العمل والطرق هي المواءمة بين هذين المسارين بدقة. الإدارة الخاطئة قد تؤدي إلى «خصم افتراضي» تخفض فيه شركة التأمين من تعويضكم أموالًا لم تأخذوها من التأمين الوطني!
الفصل 3: من نقاضي؟ قواعد اللعبة بحسب نوع المركبة
ضد من تُقدَّم الدعوى حين ينفتح باب مركبة عليكم في منتصف السفر؟ الجواب القانوني يتغير تمامًا بحسب نوع المركبة التي ركبتموها:
1. عامل توصيل على سكوتر أو دراجة نارية
إذا ركبتم سكوتر أو دراجة نارية للتوصيل بلوحة ترخيص صفراء، فإن القانون يقرر قاعدة حديدية: أنتم تقاضون حصريًا التأمين الإلزامي لسكوتركم!
رغم أن سائق المركبة المتوقفة فتح الباب بإهمال وهو سبب الحادث، فوفق قانون التعويضات يقاضي راكب الدراجة النارية شركة التأمين التي أمّنت مركبته.
ماذا يحدث إذا ركبتم سكوترًا دون تأمين إلزامي ساري؟
القيادة دون تأمين إلزامي تحرم في معظم الحالات من الأهلية للتعويض وفق قانون التعويضات. لكن بما أن الأمر يتعلق بحادث عمل، فإن حقوقكم أمام مؤسسة التأمين الوطني تبقى محفوظة بالكامل! إضافة إلى ذلك، سيفحص محامي حوادث الدراجات النارية المتمرس إمكانية تقديم دعوى أضرار بسبب الإهمال ضد السائق الذي فتح الباب وفق مرسوم الأضرار.
2. عامل توصيل على دراجة كهربائية أو سكوتر كهربائي أو دراجة هوائية عادية
هنا تتغير القواعد تمامًا! الاجتهاد القضائي الحديث يقرر أن الدراجة الكهربائية والسكوتر الكهربائي والدراجة الهوائية العادية لا تُعدّ «مركبة آلية» بالنسبة لقانون التعويضات.
بما أنكم لستم في مركبة آلية، فأنتم معرَّفون في القانون «متضررين من مركبة آلية». وفتح باب مركبة يُعدّ في القانون «استخدام مركبة آلية». وعليه:
- أنتم تقاضون التأمين الإلزامي للمركبة المتوقفة التي فُتح منها الباب!
- محامي حادث دراجة كهربائية متمرس أو محامي حادث سكوتر سيقدم الدعوى المباشرة ضد شركة تأمين المركبة.
- إذا لم يكن للمركبة المتوقفة تأمين أو إذا هرب السائق، تُقدَّم دعوى حادث طرق ضد «كرنيت» (קרנית) (الصندوق الحكومي لتعويض ضحايا حوادث الدهس والهرب).
الفصل 4: عامل التوصيل المستقل (Wolt / تن بيس / مشتغل معفى): كيف يُحسب التعويض؟
في السنوات الأخيرة انتقل معظم منظومة التوصيل في إسرائيل إلى نموذج حادث عمل لمستقل (مشتغل معفى أو مرخّص) يعمل أمام منصات مثل Wolt وتن بيس أو شركات التوصيل. كثير من عمال التوصيل الذين يعملون كمستقلين يخشون: «ليس لدي قسيمة راتب، فكيف أثبت فقدان دخلي؟».
حقوق عامل التوصيل المستقل محفوظة في القانون بالكامل!
عند إدارة دعوى حادث عمل لدى التأمين الوطني والتأمين الإلزامي لعامل توصيل مستقل، يُجرى حساب التعويض على أساس بيانات اقتصادية واسعة:
- التقارير المالية وتقديرات الضريبة: نجمع التقارير من مستشار الضرائب/المحاسب الخاص بكم عن الأشهر الثلاثة التي سبقت الحادث.
- سجلات التطبيق: منصات التوصيل تصدر تقارير تبيّن بالضبط كم ساعة ركبتم وكم كان متوسط دخلكم.
- إمكانات الكسب المستقبلية: إذا كانت الإصابة الشديدة تمنعكم من القيادة والعمل في أعمال جسدية في المستقبل، فإن محامي الأضرار الجسدية سيطالب بتعويض شامل كبير عن التأمين ضد فقدان القدرة على العمل وعن المساس بقدرة الكسب المستقبلية!
الفصل 5: أسرار غرفة الاجتماعات: حيل شركات التأمين لتخفيض التعويض
بصفتي من مثّل نحو 17 عامًا شركات التأمين الكبرى في إسرائيل، أعرف جيدًا الطرق التي يُقيَّم بها مثل هذا الملف في الجانب الآخر. حين تصل دعوى «فتح الباب» لعامل توصيل، تفعّل شركات التأمين آليات دفاع مجرَّبة:
1. «المحرك كان مطفأ: هذا ليس حادث طرق!»
تحاول شركة التأمين أن تدّعي أن السائق أطفأ المحرك وفتح الباب فقط، ولذلك فهذا ليس حادث طرق.
نبطل ذلك بالاجتهاد القضائي الراسخ للمحكمة العليا: النزول من المركبة وفتح الباب لهذا الغرض يُعدّان «استخدام مركبة آلية» مشمولًا بالقانون!
2. «الباب كان مفتوحًا دقائق طويلة: عامل التوصيل هو المذنب»
تدّعي شركة التأمين أن الباب كان مفتوحًا وأن عامل التوصيل اصطدم به بقلة حذر.
نبطل ذلك بمبدأ المسؤولية المطلقة في قانون التعويضات: في الأضرار الجسدية، الإهمال المساهم لا يمس بالأهلية لتعويض كامل!
3. محققون خاصون ومحاولات استدراج
ترسل شركات التأمين محققين سريين للاتصال بعامل التوصيل أو لزيارته في بيته متنكرين لانتزاع أقوال تقلل مبلغ التعويض.
نوفر «جدار حماية» قانونيًا: لا يتحدث أي عامل توصيل مع أي محقق، وكل اتصال يُحوَّل مباشرة إلى المحامي.
الفصل 6: خطوات حاسمة في الوقت الحقيقي: 7 قواعد حديدية لعامل التوصيل المصاب
الدقائق والأيام الأولى بعد السقوط على الإسفلت هي الأكثر حسمًا في بناء الملف القانوني:
- وثّقوا الموقع والباب المفتوح: صوّروا فورًا المركبة والباب المفتوح وموضع المركبة والإصابات. صورة واحدة لباب مفتوح تُنهي النقاش.
- جمع البيانات كاملة: صوّروا بطاقة الهوية ورخصة القيادة ورخصة المركبة وبوليصة التأمين الإلزامي للسائق المتسبب، وتأكدوا من رقم هاتفه بالاتصال به في المكان.
- تحديد شهود العيان: خذوا الاسم الكامل ورقم الهاتف من كل شخص رأى السقوط.
- احفظوا بيانات الموقع (Location): أرسلوا لأنفسكم عبر WhatsApp الموقع الدقيق في Google Maps.
- التوجه العاجل للعلاج الطبي: اذهبوا فورًا إلى الطوارئ أو المركز الطبي. وتأكدوا من أن يُكتب صراحة في الملف: «أصبت في حادث طرق حين انفتح علي باب مركبة أثناء عملي كعامل توصيل».
- تقرير الشرطة عن حادث الطرق: توجهوا للحصول على تقرير الشرطة عن حادث الطرق. تحذير حاسم: قبل التوجه إلى الشرطة أو تعبئة مطالبات التأمين الوطني، يجب استشارة محامي حوادث طرق موصى به للتأكد من أن التبليغ دقيق!
- الحذر في الشبكات الاجتماعية: لا تنشروا منشورات من المستشفى: محققو التأمين يستخرجون معلومات من الشبكات الاجتماعية.
الفصل 7: الإجراءات في التأمين الوطني واللجان الطبية
إدارة دعوى حادث عمل أمام مؤسسة التأمين الوطني تتألف من عدة مراحل:
- تقديم نموذج ب.ل 211: الإبلاغ عن الإصابة ومطالبة بالحصول على بدل تضرر في العمل (مع نموذج ب.ل 250 للأجير أو ب.ل 283 للمستقل).
- تقديم نموذج ب.ل 200: مطالبة بتحديد درجة العجز عن العمل إذا خلفت الإصابة عجزًا دائمًا.
- المثول أمام اللجنة الطبية: في اللجنة الطبية يلزم اتساق تام بين التوثيق الطبي والشكاوى الوظيفية. يُوصى بشدة بالحصول على تمثيل محامي تأمين وطني يدخل معكم إلى غرفة اللجنة ويحافظ على حقوقكم.
الفصل 8: أسئلة وأجوبة شائعة (FAQ) لعمال التوصيل
سؤال 1: انفتح علي باب، وسقطت، لكن سائق المركبة هرب. ماذا نفعل؟
ج: في الدراجة الكهربائية/السكوتر الصغير، يُعرَّف الحادث بأنه حادث دهس وهرب وتُقدَّم دعوى حادث طرق ضد «كرنيت». في السكوتر تقاضون التأمين الإلزامي لسكوتركم في كل الأحوال.
سؤال 2: أنا عامل توصيل مستقل في Wolt/تن بيس. هل يحق لي بدل تضرر؟
ج: نعم! بصفتكم مستقلين تستكملون دفعات مقدمة للتأمين الوطني، يحق لكم بدل تضرر في العمل عن أيام عدم القدرة على العمل تمامًا كالعمال الأجراء، وبالتوازي تعويض من التأمين الإلزامي.
سؤال 3: ماذا عن الضرر اللاحق بالسكوتر أو الدراجة أو الهاتف الذي انكسر؟
ج: قانون التعويضات والتأمين الوطني يعالجان الأضرار الجسدية فقط. للحصول على تعويض عن أضرار الممتلكات (إصلاح المركبة، الهاتف، الخوذة)، تُقدَّم دعوى أضرار منفصلة ضد السائق الذي فتح الباب وتأمين الطرف الثالث الخاص به.
سؤال 4: ماذا يحدث إذا ركبت سكوترًا دون تأمين إلزامي ساري؟
ج: التأمين الوطني ما زال ملزمًا بدفع حقوقكم كمصابي حادث عمل! إضافة إلى ذلك، سيفحص محامي دعاوى الأضرار تقديم دعوى مدنية ضد السائق الذي فتح الباب وفق مرسوم الأضرار بإثبات الإهمال.
سؤال 5: سائق المركبة يدّعي أنني كنت أسير بسرعة أو على الرصيف. هل سيُخفَّض التعويض؟
ج: في الأضرار الجسدية: لا! مبدأ المسؤولية المطلقة في قانون التعويضات يقرر أنه لا معنى للإهمال المساهم، ويحق لكم تعويض مالي كامل.
سؤال 6: متى تتقادم الدعوى؟
ج: دعوى حوادث الطرق ضد شركة التأمين تتقادم بعد مرور 7 سنوات من يوم الحادث. أما المطالبة لدى التأمين الوطني بالحصول على بدل تضرر فيجب تقديمها خلال 12 شهرًا.
سؤال 7: كم من الوقت تستغرق العملية حتى الحصول على التعويض المالي؟
ج: في الإصابات الخفيفة: بضعة أشهر. في الإصابات المعقدة التي تشمل كسورًا أو عمليات جراحية: نحو 12 شهرًا حتى الاستقرار الطبي. في الحالات الصعبة يمكن المطالبة بـ«دفعة متكررة» (دفعة مقدمة مالية سريعة).
الفصل 9: بنود الضرر: كم يساوي كل عنصر في دعواكم
أحد الأسئلة الأولى التي يطرحها كل عامل توصيل مصاب هو «كم من المال يحق لي؟»، والجواب ليس رقمًا واحدًا. التعويض في دعوى حادث الطرق ودعوى حادث العمل مبني من «بنود ضرر» منفصلة، ويُحسب كل منها على حدة بحسب الإصابة ونسب العجز وتأثيرهما على قدرتكم على العمل وكسب الرزق. محامي الأضرار الجسدية المتمرس يحرص على ألا يسقط أي بند ضرر بين الكراسي، لأن كل عنصر منسي هو مال يخرج من جيوبكم.
الألم والمعاناة: تعويض عن المعاناة الجسدية والنفسية وأيام الاستشفاء والعمليات الجراحية ونسب العجز المتبقية. في حادث الطرق يُحسب هذا العنصر وفق صيغة ثابتة في قانون التعويضات، ولذلك من المهم أن يُوثَّق كل يوم استشفاء وكل نسبة عجز بدقة.
خسائر الكسب في الماضي: كل شيكل لم يدخل إليكم منذ لحظة الحادث وحتى اليوم، فوق الـ75% التي دفعها التأمين الوطني في بدل التضرر. بالنسبة لعامل توصيل أجير أو مستقل (مشتغل معفى أو مرخّص)، يتراكم هذا الفرق إلى مبالغ مهمة تتطلب حسابًا دقيقًا على أساس تقارير الضريبة وسجلات التطبيق.
فقدان القدرة على الكسب في المستقبل: هذا في الغالب بند الضرر الأكبر. إذا كانت الإصابة تمنعكم من مواصلة القيادة وحمل الأثقال والعمل في عمل جسدي، يحق لكم تعويض عن فقدان القدرة على العمل طوال سنوات العمل المتبقية. بالنسبة لعامل توصيل شاب، الحديث عن تعويض كبير يُقاس بحسب إمكانات كسبه الكاملة.
مساعدة الغير والنفقات الطبية: تعويض عن المساعدة التي تلقيتموها من أفراد الأسرة في فترة التعافي، وعن جميع النفقات الطبية والأدوية والعلاج الطبيعي والعلاجات التكميلية والفحوصات الخاصة التي لزمت بسبب الإصابة.
نفقات التنقل والتعديلات: سداد نفقات التنقل إلى العيادات والفحوصات، وفي الحالات الصعبة أيضًا تعديلات في المركبة أو البيت. هذه العناصر تدخل أيضًا في حساب التعويض الإجمالي ولا يجوز التنازل عنها.
حين يُدار الملف تحت سقف واحد بطريقة ONE STOP SHOP، يُنسَّق بين التعويض من مؤسسة التأمين الوطني والتعويض من شركة التأمين بحيث يُستنفد كل بند ضرر بالكامل، دون ازدواج خصومات ودون التنازل عن شيكل يحق لكم.
خلاصة: إدارة الملف بطريقة ONE STOP SHOP: الطريق إلى أقصى تعويض
تقسيم التمثيل القانوني، أي التوجه إلى محامٍ لدى التأمين الوطني ومحامٍ آخر لدى شركة التأمين، يخلق عدم تنسيق مدمرًا ويعرّض المصابين لخصومات غير ضرورية ومساس بمبلغ التعويض.
في مكتب المحامي بنو غليكمان، يُدار الملف كله تحت غطاء قانوني واحد كامل (ONE STOP SHOP):
- استشارة وتوجيه طبي في الوقت الحقيقي.
- تمثيل مباشر أمام اللجان الطبية للتأمين الوطني.
- إدارة الدعوى أمام شركات التأمين بتفعيل خبرة 17 عامًا في تمثيل شركات التأمين للحصول على أقصى تعويض.
- مرافقة كاملة حتى الحصول على التعويض
عمل عامل التوصيل مرتبط بمخاطر يومية لا تتوقف على الطريق. حادث «فتح الباب» حدث مفاجئ ومخيف، لكن الطريقة التي ستتصرفون بها في الدقائق الأولى والطريقة التي ستديرون بها الملف قانونيًا ستحددان مستقبلكم المالي.
وثّقوا الموقع، وتوجهوا إلى العلاج الطبي الفوري، وسلّموا إدارة الساحة القانونية لمحترفين يعرفون المنظومة من جميع جوانبها.
مقالات أخرى في الموضوع: محامي حوادث العمل · محامي حوادث الطرق
في خدمتكم،
طاقم مكتب المحامي بينو جليكمان - مرافقة حتى التعويض
نحارب من أجلك أمام شركات التأمين والتأمين الوطني