حادث دراجة نارية في الميدان دون تأمين إلزامي: من سيعوضكم؟ الدليل الكامل لتجاوز العقبة واستيفاء التعويض
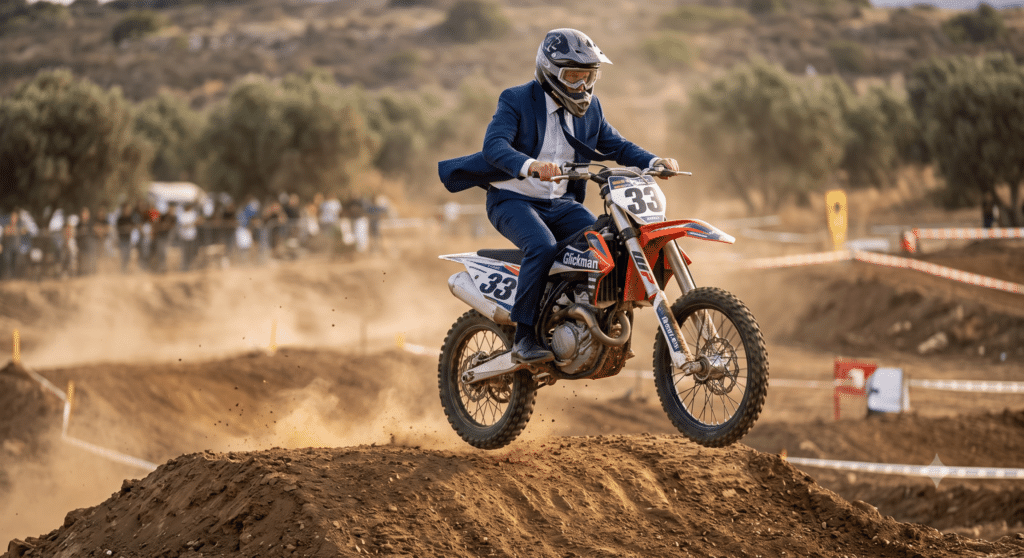
الأدرينالين في القمة، الريح تضرب الوجه، الأرض مفتوحة، وفجأة، جزء من الثانية من فقدان التركيز، عائق لم تروه، أو خطأ من متسابق آخر، وها أنتم على الأرض. يبدأ الألم الجسدي بالتسلل، لكن بعدها تأتي الضربة الحقيقية، تلك التي تصيب المعدة مباشرة: إدراك أنه لا يوجد لديكم تأمين إلزامي. تبدأ الأفكار بالتسارع. من سيدفع ثمن سيارة الإسعاف؟ ماذا عن أيام العمل التي سأخسرها؟ كيف سأمول العلاجات الفيزيائية؟ هل دمرت حياتي بسبب خطأ واحد في الإهمال البيروقراطي؟
حين لا يوجد تأمين إلزامي، فسؤال من سيعوض يفحص إلى جانب سائر الحالات التي يصاب فيها راكب الدراجة، وكلها تجدونها في دليل الراكب المصاب. بصفتي من يعيش ويتنفس مجال الأضرار الجسدية (נזקי גוף)، ألتقي بهذه النظرة المذعورة في عيون الراكبين تقريبا كل أسبوع. هم واثقون أن الباب أغلق في وجوههم، وأن المنظومة سترميهم من كل الدرجات، وأنه لا فرصة لهم للحصول على شيكل واحد.
لذلك قبل أن تغرقوا في اليأس، دعوني أوقفكم. خذوا نفسا عميقا. الوضع ليس ضائعا أبدا. صحيح أن الطريق ستكون مختلفة عن حادث الطرق (תאונת דרכים) العادي، وربما أكثر تعقيدا قليلا، لكن توجد بالتأكيد مسارات بديلة، قانونية وراسخة، يمكن من خلالها الحصول على تعويض ذي معنى يتيح لكم التأهيل بكرامة.
أعرف ذلك ليس فقط لأنني أمثل اليوم مصابين. أعرفه لأنني طوال 17 عاما جلست في الجانب الآخر. كنت محامي شركات التأمين الكبرى. دافعت عنها، وأدرت لها الملفات، وعرفت عن قرب كل حيلة وكل ادعاء وكل بند صغير مخصص لرفض دعاوى راكبي الدراجات في الميدان. واليوم، حين أرافقكم أنتم المصابين فقط، هذه المعرفة هي أقوى سلاح لدينا.
في هذا المقال سنفكك الموضوع إلى أجزاء. بلا مصطلحات قانونية معقدة، وبلا نظريات في الهواء. بمستوى النظر. ماذا يحدث حين يركب المرء دراجة ميدان نارية (موتوكروس، إنديرو وما شابه) دون تأمين إلزامي ويصاب؟ من يدفع الفاتورة؟ وكيف نستخرج الحد الأقصى من الوضع القائم؟ هيا ننطلق.
مصطلحات قانونية يستحسن معرفتها قبل المتابعة
قبل أن نغوص في العمق، يستحسن التعرف على عدة مصطلحات سترافقكم على امتداد المقال. معرفة لغة المنظومة هي الخطوة الأولى التي يتخذها كل محامي أضرار جسدية لحماية حقوقكم أمام شركات التأمين.
- قانون التعويضات لمتضرري حوادث الطرق (1975): قانون يمنح تعويضا لمصابي حادث طرق بـ”مركبة آلية” دون حاجة إلى إثبات الذنب. حين لا يوجد تأمين إلزامي يكون هذا المسار مغلقا في الغالب، وهنا تدخل إلى الصورة مرسوم الأضرار. أسئلة من هذا النوع، عن ترتيب الدعاوى وعن الحقوق، جمعت بشكل منهجي في حقوق مصابي حوادث الطرق في مئة سؤال وجواب.
- مرسوم الأضرار: القانون العام لدعاوى الأضرار. في هذا المسار نقاضي جهة قصرت وتسببت بالضرر، ولذلك يجب الإشارة إلى مسؤول وإثبات إهماله، مثل راكب آخر أو مشغل مسار أو مستورد أو سلطة محلية.
- المركبة الآلية: تعريف قانوني يحدد هل تدخل الآلة ضمن قانون التعويضات لمتضرري حوادث الطرق. دراجة طريق-ميدان بترخيص أصفر هي في الغالب كذلك؛ أما دراجة موتوكروس تنافسية دون ترخيص فلا في أحيان، ما يحيل الدعوى إلى مسار الأضرار.
- المجازفة بإرادة: ادعاء دفاع شائع لدى شركات التأمين مفاده أن المصاب “أخذ الخطر على نفسه”. تفرق الأحكام بين الخطر الطبيعي للرياضة وبين الخطر غير المعقول الذي خلقته جهة مهملة.
- الذنب المساهم: وضع يكون فيه للمصاب أيضا حصة من المسؤولية عن الحادث. في دعاوى الأضرار قد يخفض التعويض بنسب مئوية، لكنه في الغالب لا يلغي الحق في التعويض.
- كرنيت: صندوق تعويض مصابي حوادث الطرق، الذي يدخل الصورة في حالات الدهس والهرب أو حين لا يكون للسائق المتسبب تأمين، بشروط القانون.
- مسؤولية أرباب العمل / التأمين الوطني: مساران بديلان لا يكون فيهما سؤال “من المذنب” و”هل كان هناك تأمين إلزامي” ذا صلة، حين يعترف بالحادث كحادث عمل، أو بموجب بوليصة مسؤولية أرباب العمل لدى المشغل.
- بند الإعفاء (استمارة إخلاء المسؤولية): وثيقة تنازل عن الدعاوى يوقعها المرء أحيانا عند الدخول إلى المسار. تتعامل المحاكم معها بريبة ولا تحترمها دائما، خصوصا حين يتعلق الأمر بإهمال المشغل.
- التقادم: الفترة التي يمكن خلالها تقديم الدعوى. في دعوى الأضرار العادية سبع سنوات من يوم الحادث، وللقاصر يبدأ العد فقط عند بلوغه 18 عاما.
1. الوهم الكبير: لماذا غياب التأمين الإلزامي ليس نهاية القصة؟
يعيش معظم الناس تحت معادلة بسيطة جدا انحفرت في أذهانهم: حادث بمركبة آلية + لا تأمين إلزامي = صفر تعويض. هذه المعادلة صحيحة جزئيا، لكن فقط حين يتعلق الأمر بقانون التعويضات لمتضرري حوادث الطرق (ما نسميه نحن المحامين “الفلتاد”).
هذا القانون رائع. إنه قانون “المسؤولية المطلقة”. أي أنه لا يهم من المذنب في الحادث. هل سرت على الأحمر؟ هل اصطدمت بشجرة لأنك كنت تنظر إلى الهاتف؟ إن كان لديك تأمين إلزامي فستحصل على تعويض. هذا هو الاتفاق بين الدولة والسائقين.
لكن ماذا يحدث حين لا يوجد تأمين إلزامي؟ يجب الدقة: كل “إغلاق الباب” هذا ينتمي إلى عالم المركبة الآلية. حين يتعلق الأمر بمركبة آلية قانونية دون تأمين إلزامي، لا يمكن مقاضاة شركة تأمين (لأنه لا توجد شركة)، والراكب الذي قاد دون تأمين غير مستحق أيضا لتعويض من كرنيت، الذي وجد لحماية المصابين الأبرياء، لا من نسي تأمين نفسه.
لكن، وهذا هو الجوهر في هذا المقال، معظم حوادث الميدان لا تنتمي أصلا إلى هذا العالم، لأن دراجة الموتوكروس أو الإنديرو التنافسية ليست “مركبة آلية” بالنسبة لقانون التعويضات لمتضرري حوادث الطرق. وبما أن القانون لا ينطبق على آلة كهذه، فلا يوجد سؤال تأمين إلزامي ولا يوجد حاجز تفرد سبب الدعوى، ونحن في الملعب العادي لمرسوم الأضرار. القاعدة فيه بسيطة: من تسبب بالضرر بإهماله ملزم بدفعه.
المعنى أنكم لا تستطيعون القول “أصبت، ادفعوا لي”. عليكم أن تشيروا إلى شخص ما وتقولوا: “أصبت بسببه” أو “أصبت بسبب إهمال…” وهذا بالضبط ما نعرف فعله.
هل دراجة الميدان النارية أصلا “مركبة آلية”؟ السؤال الذي يغير الصورة كلها
قبل أن نبحث عن المذنبين، توجد مسألة تقنية صغيرة لكنها حاسمة. ما هي دراجة الميدان أصلا؟ هل تعتبر مركبة آلية بحسب القانون؟ تخبطت المحاكم في إسرائيل في هذا السؤال كثيرا.
إن كنتم قدتم دراجة طريق-ميدان قانونية، برقم ترخيص أصفر، مخصصة للتنقل أيضا على الطرق، فهي مركبة آلية بالنسبة لقانون التعويضات لمتضرري حوادث الطرق. في هذه الحالة، إن ركبتم دون تأمين إلزامي ساري المفعول وأصبتم، فالوضع صعب مرتين: غياب التأمين يسلبكم التعويض بموجب القانون (البند 7)، وبما أن الأمر “حادث طرق” بمركبة آلية، فتسري قاعدة تفرد سبب الدعوى (البند 8 من القانون) التي تحجب دعوى بديلة في مرسوم الأضرار عن الحدث نفسه. في هذه الحالة يغلق المساران معا، ويبقى أساسا التأمين الوطني (ביטוח לאומי) والبوالص الخاصة.
لكن ماذا عن دراجات الموتوكروس؟ آلات ليس لها ترخيص أصفر؟ آلات مخصصة فقط لمسار مغلق أو لأرض وعرة، بدون مصابيح وبدون إشارات؟ وهنا بالضبط الجوهر. دراجة موتوكروس أو إنديرو تنافسية، مخصصة للميدان وللمسار وغير معدة للتنقل من مكان إلى آخر على الطريق، لا تعتبر “مركبة آلية” بالنسبة لقانون التعويضات لمتضرري حوادث الطرق.
المعنى حاسم: القانون لا ينطبق أصلا على آلة كهذه، ولذلك لا يوجد فيه شرط تأمين إلزامي لأغراض هذا القانون ولا تسري قاعدة تفرد سبب الدعوى. وبالتالي فمرسوم الأضرار ليست “مسارا التفافيا” بل المسار الطبيعي والوحيد، والقاعدة فيه بسيطة: من تسبب بالضرر بإهماله ملزم بتعويضه. ما يجعل الآلة “مركبة” هو غايتها في نقلكم من مكان إلى مكان، والآلات التنافسية ليست هذه غايتها!
2. آلات وحالات خاصة: كيف تصنف كل واحدة لأغراض القانون
السؤال هل الآلة “مركبة آلية” ليس سؤال اسم الآلة بل سؤال تعريفها وغايتها واستخدامها الفعلي، ويختلف الحسم من آلة إلى آلة ومن وضع إلى وضع. هذه هي الحالات الشائعة في حوادث الميدان وكيف تفحص كل واحدة لأغراض القانون:
- دراجة طريق-ميدان بلوحة ترخيص صفراء: مركبة آلية بكل معنى الكلمة. يسري عليها واجب التأمين الإلزامي وقاعدة تفرد سبب الدعوى، ولذلك فالركوب دون تأمين إشكالي جدا، كما شرح أعلاه.
- دراجة موتوكروس أو إنديرو تنافسية دون ترخيص: ليست مركبة آلية لأغراض القانون، ولذلك لا ينطبق عليها قانون التعويضات لمتضرري حوادث الطرق إطلاقا. المسار ذو الصلة هو مرسوم الأضرار، بإثبات إهمال جهة أخرى.
- الدراجة الرباعية (ATV): آلة ذات وجهين. الرباعية المسجلة والمؤمنة للسير على الطرق تفحص كمركبة آلية، بينما الرباعية المستخدمة حصرا في أرض زراعية أو خاصة وغير المسجلة قد لا تعتبر كذلك. يحسم التصنيف بحسب التسجيل والغاية والاستخدام الفعلي، ولكل حادث فحص خاص.
- سكوتر كهربائي ودراجات كهربائية: مالت الأحكام إلى عدم اعتبارها “مركبة آلية” لأغراض القانون حين تكون القدرة والسرعة دون الحد المنصوص في القانون، ولذلك يتوجه الراكب المصاب إلى مسار الأضرار، ومن دهسته إحداها من المشاة يقاضي الراكب أو مؤمنيه في الأضرار. هذا مجال متطور تتغير فيه الأحكام والتشريع، ولذلك من المهم فحص كل حالة بحسب القانون المحدث.
- الباغي، ومركبات الميدان من نوع SxS وغيرها من آلات الميدان: تفحص بحسب التسجيل والغاية. آلة ميدان مسجلة ومؤمنة قانونيا تفحص كمركبة آلية، وبالمقابل آلة تنافسية غير مسجلة تفحص في المسار الضرري.
- من دهسته آلة ميدان وهو ماش: إن كانت الآلة الداهسة مركبة آلية، فالماشي، وهو مصاب بريء، مستحق لتعويض كامل بموجب القانون من المؤمن، وفي غياب التأمين من كرنيت. إن لم تكن الآلة الداهسة مركبة آلية، فالمسار هو دعوى أضرار ضد الراكب ومؤمنيه.
- الركوب في إطار العمل، يوم تماسك أو إرشاد ركوب: يعترف به كحادث عمل في التأمين الوطني، بصرف النظر عن مسألة التأمين أو نوع الآلة، ويمنح بدل إصابة ومخصصات عجز من العمل، بالتوازي مع أي مسار آخر.
- قاصر ركب وأصيب: لا يوجد هنا “سلب للتعويض”. في مسار الأضرار تفحص أيضا مسؤولية الأهل أو المشغل الذين سمحوا بالركوب، وللقاصر تحفظ ترتيبات تقادم خاصة (يبدأ العد عند بلوغه 18 عاما).
- حادث في أرض خاصة مسيجة أو في مسار مغلق: لا يخرج المسؤولية. مشغل المسار مدين بواجب الحذر تجاه الراكبين، ودعوى الأضرار ضده ممكنة حتى لو وقعتم عند المدخل على استمارة تنازل، لأن المحاكم تتعامل بريبة مع بنود الإعفاء في الأضرار الجسدية.
مسار الأضرار: من نقاضي حين وقع الحادث بذنب جهة أخرى؟
إذن فهمنا أننا نسير في مسار الأضرار. السؤال الآن: ممن نطالب بالتعويض. في قانون الأضرار نبحث عن “جيب عميق”، جهة لها مسؤولية قانونية عما حدث، ولها القدرة المالية (في الغالب عبر شركة التأمين الخاصة بها) على دفع التعويض. هذه بعض السيناريوهات الأكثر شيوعا التي نفحصها في المكتب بعد حادث ميدان:
الراكب الذي تهور وأصابكم
كنتم في مسار فردي في الحرش، تركبون بحذر، وفجأة يظهر أمامكم أو خلفكم راكب آخر، يفقد السيطرة ويصطدم بكم. هذا إهمال كلاسيكي. الراكب المتسبب سبب لكم ضررا بسبب قيادة غير حذرة. في هذه الحالة يمكننا تقديم دعوى أضرار شخصية ضد هذا الراكب. صحيح أن الأمر قد يكون غير مريح إن كان صديقا، لكن حين يكون الضرر الجسدي كبيرا، فعشرات أو مئات آلاف الشواقل على المحك. في كثير من الأحيان يكون لهذا الراكب المتسبب بوالص تأمين مسؤولية تجاه الغير (مثلا في إطار تأمين شقة موسع، أو تأمينات خاصة بالرياضة الآلية) يمكنها تغطية الضرر الذي سببه لكم.
ملاحظة قانونية مهمة: مسار الأضرار ضد راكب آخر مناسب حين لا تكون الآلتان مركبة آلية لأغراض القانون (مثلا دراجتا موتوكروس في الميدان). أما إن كان الراكب المتسبب يركب دراجة طريق قانونية (مركبة آلية)، فقد يعتبر الأمر “حادث طرق”، وعندها المسار هو قانون التعويضات لمتضرري حوادث الطرق ضد مؤمنه أو ضد كرنيت، لا دعوى أضرار شخصية.
مشغل المسار أو منظم المسابقة
إن وقع الحادث في مسار منظم (حتى لو كان مسارا مرتجلا تديره جمعية أو شركة خاصة)، فعلى مشغل المسار واجب حذر تجاهكم. هل صين المسار كما يجب؟ هل كانت هناك حفر غير معلمة؟ هل كان هناك فصل بين آلات من أنواع مختلفة؟ هل أطلقتم بشكل آمن؟ هل اهتموا بوسائل حماية أساسية كسياجات ماصة للطاقة؟ إن كان الجواب عن أحد هذه الأسئلة لا، فهناك أساس لدعوى ضد منظم الحدث أو صاحب المسار. ولهذه الجهات، في الأغلبية المطلقة من الحالات، بوالص تأمين طرف ثالث دسمة جدا.
السلطة المحلية، الصندوق القومي لإسرائيل (كي.كي.إل) أو سلطة الطبيعة والحدائق
ركبتم في أرض مفتوحة تابعة لمجلس إقليمي معين، أو في حرش للصندوق القومي. وفجأة، في منتصف الطريق، اصطدمتم بقناة تصريف ضخمة حفرها مقاول في اليوم السابق وتركها مفتوحة دون أي لافتة أو سياج أو تحذير. أو اصطدمتم بكابل معدني مشدود نشره أحدهم خلافا للقانون. على السلطة التي تدير الأرض مسؤولية عما يحدث فيها. لا يجوز لها ترك “فخاخ موت” في أرض عامة دون تحذير. مكتبنا يعرف في مثل هذه الحالات بناء بنية إثباتية صلبة تثبت أن السلطة قصرت في واجبها بالرقابة أو وضع اللافتات أو إصلاح الخطر.
الورشة، المستورد أو مصنع الدراجة
أحيانا لا يقع الحادث بسبب ظروف الأرض بل بسبب خلل تقني. هل فشلت الفرامل مع أنكم خرجتم من صيانة أمس؟ هل اكتشف عيب تصنيع في الهيكل جعله ينهار في قفزة عادية؟ هل تفككت ماصات الصدمات؟ هذا أساس واضح لدعوى إهمال، وأحيانا أيضا لدعوى بموجب قانون المسؤولية عن المنتجات المعيبة، ضد الجهة التي صانت الآلة أو ضد المستورد.
3. الذريعة الثابتة لشركات التأمين: “لقد أخذ الخطر على نفسه!”
أريد أن أشارككم سرا من أيام جلوسي في مكاتب شركات التأمين. حين تصل دعوى بشأن حادث دراجة ميدان، فالادعاء الأول والفوري والآلي لمحامي التأمين هو: “المجازفة بإرادة”. ماذا يعني هذا؟ يقولون للقاضي: “سيدي القاضي، المدعي اختار أن يصعد على دراجة ثمنها 40 ألف شيكل، ويقفز في الهواء فوق تلال الوحل ويركب بسرعة قصوى. هذه رياضة متطرفة! كان يعرف أنها خطيرة. لا يمكنه الآن أن يأتي ويبكي لأنه أصيب. لقد أخذ الخطر على نفسه، ولذلك لا يستحق شيكلا”.
يبدو منطقيا؟ ربما لعين غير مهنية. لكن من الناحية القانونية، هذا ادعاء نعرف تفكيكه بسهولة. تحدد الأحكام في إسرائيل بوضوح: صحيح أن الرياضة المتطرفة تحمل مخاطر طبيعية (مثلا الانزلاق على وحل طبيعي). لكن واجب الحذر لا يختفي! قد يكون الراكب أخذ على نفسه خطر السقوط بسبب فقدان التوازن. لكنه لم يأخذ على نفسه خطر أن يترك مقاول حفرة مفتوحة في منتصف المسار، أو أن يقود راكب آخر بتهور عكس اتجاه السير، أو أن يوفر المنظم المال على لافتات التحذير. حين نعرف كيف نصوغ الدعوى وكيف نبرز “الخطر غير المعقول”، ينهار جدار دفاع شركة التأمين.
4. أصدقاؤنا القدامى: التأمين الوطني والبوالص الشخصية (تلك التي تنتظر في الدرج)
بالتوازي مع النضال ضد الجهة المهملة، توجد لدينا مسارات أخرى يصبح فيها سؤال “من المذنب” و”هل كان هناك تأمين إلزامي” غير ذي صلة إطلاقا.
مؤسسة التأمين الوطني
التأمين الوطني لا يهتم هل كان لديكم تأمين إلزامي لدراجة الميدان أم لا. حتى مرشد ركوب أصيب في الميدان دون تأمين إلزامي، أو عامل أصيب في يوم تماسك لركوب الميدان، يستطيع فتح ملف في المؤسسة، والتعامل مع التأمين الوطني في دعاوى مصابي العمل يبدأ بإبلاغ منظم لصاحب العمل منذ الأيام الأولى.
إن وقع الحادث في الطريق إلى العمل، أو في طريق العودة منه، أو أثناء العمل نفسه (مثلا أنتم مرشدو ركوب، أو كان يوم تماسك من العمل)، فهو حادث عمل (תאונת עבודה) لكل غرض وأمر. التأمين الوطني سيدفع لكم بدل إصابة، ويضعكم أمام لجنة طبية يمكنها أن تحكم لكم بمنحة لمرة واحدة أو مخصص شهري مدى الحياة، بحسب نسب العجز. وإن وقع الحادث صباح السبت، فقط للمتعة؟ حتى هنا يدخل التأمين الوطني الصورة عبر مسار العجز العام أو الخدمات الخاصة. إن كانت الإصابة خطيرة وتمنعكم من العمل والكسب لفترة طويلة، فتوجد أهلية لمخصص عجز، بصرف النظر عن الذنب وبصرف النظر عن التأمين الإلزامي.
بوالصكم الخاصة
لن تصدقوا كم من الناس ينسون أن لديهم تأمينات خاصة تكلفهم مئات الشواقل شهريا.
- تأمين الحوادث الشخصية: يمنح تعويضا ماليا عن الكسور والحروق وأيام الاستشفاء أو العجز، بصرف النظر عن الذنب. يدفع المال بحسب شروط البوليصة.
- تأمين فقدان القدرة على العمل: موجود في الغالب ضمن صندوق التقاعد أو تأمين المديرين. إن لم تستطيعوا العمل بسبب الحادث، يفترض أن يدفع لكم التأمين راتبا شهريا (حتى 75% من الراتب).
- تأمين الحياة / العجز من حادث: بوالص خاصة تمنح مبالغ كبيرة في حالة العجز الدائم.
لكن احذروا، لغم أمامنا! تحب شركات التأمين إدخال بند استثناء “رياضة التحدي” أو “الرياضة الآلية” في هذه البوالص. إن لم تشتروا توسعة خاصة، فقد تتنصل شركة التأمين. وهنا يأتي عمل مكتبنا المهني، فحص البوليصة بمكبر، وفحص عملية انضمامكم إلى التأمين، والبحث عن ثغرات قانونية تلزم شركة التأمين بالدفع رغم محاولات التهرب.
5. إسعاف قانوني أول: 5 قواعد حديدية فور حادث الميدان
الدقائق والأيام الأولى بعد الحادث حاسمة. الأخطاء التي ترتكب في هذه المرحلة، بسبب الضغط والألم، قد تكلفكم غاليا لاحقا. من تجربة مكتبنا، الملفات الناجحة هي تلك التي بنيت بشكل صحيح من اللحظة الأولى. هذا ما عليكم (أو الأصدقاء الذين يركبون معكم) فعله:
- توثيق مكثف للموقع: لا تحركوا الدراجة فورا (إلا إن كان هناك خطر على الحياة). صوروا الخطر والحفرة واللافتة الناقصة والدراجة التي أصابتكم. صوروا بالفيديو والصور. اليوم لدى الجميع هواتف ذكية. وثقوا الأرض قبل أن يأتي أحد ويصلح الخطر ويخفي الأدلة.
- دبوس الموقع (Location): حوادث الميدان تقع في الميدان. لا يوجد هناك شارع ورقم بيت. أرسلوا لأنفسكم الموقع الدقيق عبر واتساب أو خرائط جوجل. سنحتاج النقطة الدقيقة لنثبت أمام المحكمة في أي منطقة بلدية وقع الحادث.
- تفاصيل الشهود: هل كان هناك راكبون آخرون رأوا الحادث؟ خذوا فورا الأسماء وأرقام الهواتف. شهادتهم ستكون بوزن الذهب حين نحتاج إلى إثبات أن المشغل قصر أو أن راكبا آخر تهور.
- الحذر على الشبكات الاجتماعية: مغر جدا رفع منشور من المستشفى مع صورة للرجل المجبسة وكتابة: “يا لي من أحمق، صدمت صخرة، راحت الدراجة”. لا تفعلوا هذا! محققو شركات التأمين يستقون المعلومات من فيسبوك وإنستغرام الخاصين بكم. منشور كهذا هو في الواقع اعتراف بالذنب. التزموا الصمت على الشبكة.
- التوجه السريع إلى العلاج الطبي (وقول الحقيقة الدقيقة): اذهبوا فورا إلى الطوارئ. في الطوارئ، أخبروا الطبيب بالضبط ما حدث، لكن التزموا بالوقائع ذات الصلة بالحادث. من المهم جدا أن يتحدث التسجيل الطبي الأول عن “حادث دراجة نارية” ويذكر ظروف الإصابة كما هي.
6. كيف ندير المعركة من أجلكم؟ (أو: ميزة من يعرف المنظومة من الداخل)
كما قلت سابقا، يمثل مكتبنا اليوم المصابين فقط. قمنا بهذا الانتقال من رغبة حقيقية في أن نكون في الجانب الصحيح من المعادلة، وأن نساعد الناس في أصعب لحظاتهم على نيل ما يستحقونه. كوني قضيت 17 عاما في جانب شركات التأمين (موظفا وشريكا ومالكا لمكتب)، يتيح لنا أن نقدم لموكلينا شيئا لا يتوفر لدى كثير من المكاتب الأخرى: نعرف توقع خطوات الطرف الآخر. نعرف كيف يقرؤون ملفكم الطبي. نعرف أي محقق خاص سيرسلون وكيف سيحاول استدراجكم. نعرف الخبراء الطبيين من طرف شركات التأمين، ونعرف كيف نستجوبهم أمام المحكمة لإخراج الحقيقة إلى النور.
حين تصلون إلينا، سنجري رسما كاملا لكل خيارات الدعوى (ONE STOP SHOP). سنفحص التأمين الوطني، وسنفحص البوالص الخاصة، وسنحدد الجهة المسؤولة في الميدان التي يمكن تقديم دعوى أضرار ضدها. كل ذلك يجري تحت سقف واحد، بمرافقة أفضل الخبراء الطبيين في إسرائيل الذين يساعدوننا في صياغة آراء خبرة رابحة تظهر للمحكمة ولشركات التأمين بالضبط حجم ضرركم. والأهم؟ نرافقكم حتى الحصول على التعويض. نحن في القارب نفسه معكم.
7. زاوية الأسئلة والأجوبة: ما يسألني عنه كل راكب مصاب
السؤال 1: أنقذوني بمروحية أو بسيارة إسعاف من أرض وعرة، وليس لدي تأمين إلزامي. من يدفع؟
الجواب: إن اعترف بالحادث كحادث عمل لدى التأمين الوطني، فسيتحمل تكاليف الإخلاء. وإن لم يكن كذلك، ووصلتم إلى الطوارئ واستشفيتم، فصندوق المرضى يغطي تكلفة الإخلاء بسيارة الإسعاف أو المروحية. وإن لم تستشفوا، فستضطرون إلى تحمل التكلفة بأنفسكم، إلا إن نجحنا في إثبات إهمال جهة أخرى، وعندها ندخل تكلفة الإخلاء ضمن عناصر التعويض في دعوى الأضرار.
السؤال 2: ركبت دراجة غير قانونية، أنزلت من الطريق أو هربت. هل يسلبني ذلك الحق في المقاضاة في الأضرار؟
الجواب: سؤال ممتاز. الجواب القصير هو لا. قانون الأضرار لا يسعى إلى معاقبتكم على مخالفات السير أو الجمارك. حتى من قاد آلة دون ترخيص يستحق ألا يصاب بإهمال. بالطبع ستحاول شركة تأمين المدعى عليه الادعاء بأنكم “مخالفون للقانون”، لكن من الناحية القانونية، إن أهمل شخص آخر وتسبب لكم بضرر، فإن كون الآلة غير مسجلة لا يسلب التعويض عن أضراركم الجسدية.
السؤال 3: وقعت عند مدخل مسار الموتوكروس على استمارة “إخلاء مسؤولية” (تنازل عن الدعاوى). هل خسرت الحق في مقاضاتهم؟
الجواب: أبدا. تتعامل المحاكم في إسرائيل بريبة كبيرة مع استمارات إخلاء المسؤولية كهذه (تسمى أحيانا بنود إعفاء). لا يمكن ببساطة التوقيع على إعفاء من الإهمال حين يتعلق الأمر بحياة إنسان وأضرار جسدية. إن أهمل منظم المسار بشكل فاضح، فلن تحميه هذه الاستمارة في المحكمة.
السؤال 4: ماذا لو لم يكن هناك من أتهمه؟ قدت وحدي في ميدان معروف وسقطت بسبب خطئي.
الجواب: في حالة حادث ذاتي بحت، دون تأمين إلزامي ودون إهمال أي جهة خارجية (مثلا لا توجد حفرة غير عادية بل مجرد انزلاق على رمل طبيعي)، فمسار دعوى الأضرار مغلق. في هذه الحالة يكون تركيزنا على استيفاء الحقوق أمام مؤسسة التأمين الوطني (العجز العام أو حادث عمل إن كان ذا صلة) وتفعيل بوالصكم الخاصة (حوادث شخصية، فقدان القدرة على العمل).
السؤال 5: وقع الحادث قبل سنتين وفقط الآن فهمت أنني أستطيع المقاضاة. هل فات الأوان؟
الجواب: لا. في دعاوى الأضرار (وكذلك في بوالص الحوادث الشخصية والتأمين الوطني) توجد فترة تقادم. في دعوى الأضرار العادية التقادم 7 سنوات من يوم الحادث (أو 7 سنوات من يوم بلوغ المصاب 18 عاما إن كان قاصرا). مع ذلك، الذاكرة تبهت والأدلة في الميدان تختفي، ولذلك من المهم جدا التحرك بأسرع ما يمكن.
السؤال 6: هل يجب أن أنفق آلاف الشواقل على خبراء طبيين كي أقدم دعوى أضرار؟
الجواب: في دعوى أضرار كلاسيكية (ليست بموجب قانون التعويضات لمتضرري حوادث الطرق)، القاعدة أن على المدعي إرفاق رأي خبرة طبي من طرفه لإثبات عجزه. هذا إنفاق كبير. مع ذلك، في إطار مكتبنا نعمل مع خبراء طبيين رائدين ونعرف إدارة العملية بشكل صحيح واقتصادي، وأحيانا توجد حلول مبدعة (كالاعتماد على قرارات التأمين الوطني في حالات معينة) قد تخفف النفقات الأولية.
السؤال 7: كم من الوقت يستغرق حتى نتلقى المال؟
الجواب: يعتمد كثيرا على المسار. الدعاوى لدى التأمين الوطني أو بوالص الحوادث الشخصية قد تنتهي خلال بضعة أشهر. دعوى الأضرار في المحكمة ضد جهة مهملة، خصوصا حين يوجد خلاف على المسؤولية أو على حجم الضرر، قد تستغرق سنتين إلى ثلاث وحتى أكثر. ندير دائما مفاوضات حازمة أمام شركات التأمين (وتذكروا، أنا أعرف بالضبط كيف تدير هي المفاوضات)، بهدف الوصول إلى تعويض أقصى في أقصر وقت، دون التنازل عن حقوقكم.
8. الخلاصة: ماذا عليكم أن تفعلوا الآن؟
إن أصبتم في حادث دراجة ميدان نارية، فأسوأ ما يمكنكم فعله هو الافتراض مسبقا أنه لا يوجد ما يمكن فعله. الشعور بالذنب الذاتي أو الإحباط لعدم وجود تأمين إلزامي مفهوم، لكنه لا يخدمكم الآن. صحتكم وقدرتكم على العودة لإعالة العائلة ونوعية حياتكم، هذه هي الأمور الموضوعة الآن على كفة الميزان.
الخطوة الأولى يجب أن تكون التركيز على التعافي الجسدي. الخطوة الثانية هي أن تتركوا لمن يفهم المنظومة القانونية أن يمسك بزمام الأمور. فحص قانوني معمق لظروف الحادث، وتحديد الجهة المهملة، ومسح كل البوالص الخاصة والتوجه إلى التأمين الوطني، هي الأدوات التي ستتيح لنا بناء غلاف تعويض شامل لكم. لا تحاربوا شركات التأمين وحدكم، ولا تيأسوا مسبقا. نحن هنا لنحول هذا الوضع المعقد إلى مسار واضح يقود إلى التعويض الذي تستحقونه.
في خدمتكم،
طاقم مكتب المحامي بينو جليكمان – مرافقة حتى التعويض
نحارب من أجلك أمام شركات التأمين والتأمين الوطني